
Trafik ile Kasko Sigortası Arasındaki Fark Nedir? Hangisi Ne İşe Yarar?
Zorunlu Olan mı Daha Önemli, Yoksa Geniş Kapsamlı Olan mı? Araç sahibi olan herkesin kafasında aynı soru var; “Trafik sigortası zaten var, kasko yaptırmam şart mı?”
Yıllardır sigorta sektörünün içinde olan biri olarak şunu çok net söyleyebilirim ki: Trafik sigortası ve kasko birbirinin alternatifi değil, kasko sigortası trafiğin tamamlayıcısı ve kendi aracınızın güvencesidir.
Bu yazımda size en sade ve net haliyle:
- Trafik sigortası nedir?
- Kasko nedir?
- Aralarındaki temel farklar nelerdir?
- Hangi durumlarda hangisi devreye girer?
- Kasko gerçekten gerekli mi?
Hepsini tek tek açıklayacağım.
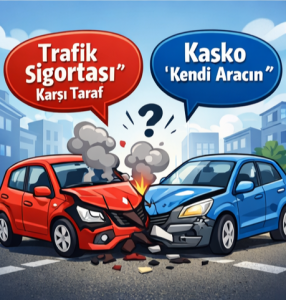 Temel Mantık: Kimin Cebini Koruyoruz?
İşin özü aslında şu soruda gizli: Hata bende olduğunda benim aracımdaki ve karşı tarafın aracındaki hasarı kim karşılayacak?
- Trafik Sigortası: Adı üzerinde “zorunlu”. Devlet der ki; “Arkadaş, kaza yaparsan karşı tarafa verdiğin zararı ödeyen bir sigortan olsun ki mağduriyet oluşmasın.” Yani bu sigorta senin arabanı değil, çarptığın aracı, yayayı, kamu ve özel şahıs malını korur. Trafik sigortası belirli bir limite kadar ödeme yapar ve bu limit her yıl devlet tarafından yükseltilir.
- Kasko: Bu tamamen senin tercihin. “Başıma bir iş gelirse (kaza, hırsızlık, dolu, yangın vb.) benim arabamın masrafını kim ödeyecek?” dediğin noktada Kasko devreye girer. Yani Kasko seni ve senin malını korur. Ayrıca trafik sigortasının limitleri olduğu için yetersiz kaldığı kısımda kasko devreye girerek ihtiyari mali mesuliyet (İMM) teminatı adı altında karşı tarafın hasarını satın aldığınız bedele kadar öder.
Trafik Sigortası Nedir?
Trafik sigortası yasal adıyla “Karayolları Motorlu Taşıtlar Zorunlu Mali Sorumluluk Sigortası” adı üstende zorunlu bir sigortadır. Türkiye’de trafiğe çıkan motorlu her aracın yaptırması gerekir. Bu sigortanın amacı kazada karşı tarafa verdiğiniz zararı belirli bir bedele kadar ödemektir. Yani trafik sigortası sizi değil, karşı tarafı sigorta üzerindeki bedeller kadar korur, sınırsız bir ödeme yapmaz.
Trafik Sigortası Neleri Karşılar?
Sizin kusurlu olduğunuz durumlarda;
- Karşı aracın maddi hasarı
- Aracınızla kamu ya da şahıs malına vereceğiniz zararlar
- Karşı taraftaki kişilerin tedavi giderleri
- Sakatlanma / vefat tazminatları
- Maddi hasarlar
- Karşı aracın değer kaybı
Trafik Sigortası Neleri Karşılamaz?
- Sizin aracınızın hasarını
- Aracınızın çekilmesi ya da kurtarılması
- Karşı tarafın kiraladığı aracın kiralama masraflarını
- Sizin aracınızın yanmasını
- Sizin aracınızın çalınmasını
- Sizin aracınıza gelecek doğal afet zararlarını
- Gelir kaybını
- Hak mahrumiyeti (yatma parası)
- Alkollü, ehliyetsiz ya da yetersiz ehliyetle yapılan kazaları
- Manevi tazminat taleplerini
En kritik nokta burası, eğer kazada %100 kusurluysanız, karşı tarafın zararını trafik sigortanız öder ama kendi aracınızı kaskonuz yoksa cebinizden yaptırırsınız.
Kasko Sigortası Nedir?
Kasko isteğe bağlı bir sigortadır. Zorunlu değildir ama özellikle günümüzde araç fiyatlarını düşünürsek ciddi bir güvence sağlar. Sizin aracınızı güvence altına alır ve trafik sigorta limitlerinin yetersiz kaldığı kısımda kasko devreye girerek ihtiyari mali mesuliyet (İMM) teminatı adı altında karşı tarafın hasarını satın aldığınız bedele kadar öder.
Kasko Neleri Karşılar?
- Çarpma – çarpılma
- Tek taraflı kazalar
- Park halindeyken hasar
- Araç çalınması
- Yangın
- Doğal afetler (dolu, sel, fırtına vb.)
- Terör olayları (poliçe kapsamına göre)
- Anahtar kaybı
- Cam kırılması
- İkame araç hizmeti
- Manevi tazminat talepleri (satın alındığı limite kadar öder trafik sigortalarında manevi tazminat talepleri ödenmemektedir.)
Tabii burada önemli olan nokta kaskonun kapsamının poliçeye göre değişeceğidir.
Dar kasko, genişletilmiş kasko ve tam kasko gibi seçenekler vardır. Satın aldığınız poliçe türü hasar durumunda neye ne kadar ödeme yapılacağını belirler.
Trafik ve Kasko Arasındaki Farklar
Hızlıca göz atmak isterseniz, aradaki farkları şöyle özetledim:
| Özellik | Zorunlu Trafik Sigortası | Kasko Sigortası |
| Zorunluluk | Devlet tarafından zorunludur. | Tamamen isteğe bağlıdır. |
| Kimi Korur? | Karşı tarafı ve üçüncü kişileri. | Seni, kendi aracını ve karşı tarafı |
| Kapsam | Sınırları devlet belirler (Sabittir). | Kapsamı sen belirlersin (Esnektir). |
| Hasar Ödemesi | Senin kusurlu olduğun durumlarda öder. | Kusurlu olsan da olmasan da öder. |
| Yaptırmazsan? | Aracın bağlanır, ceza kesilir. | Sadece finansal risk alırsın, yasal cezası yok. |
| Çalınma Teminatı | Yok | Var |
| Fiyat | Devlet tarifesine göre belirlenir | Araç değeri ve risk durumuna göre belirlenir |
| Mini Onarım Hizmeti | Yok | Çoğu poliçede var |
| İkame Araç Hizmeti | Yok | Poliçeye eklenebilir |
Neden İkisine de İhtiyacın Var?
“Trafik sigortam var, kaskoya ne gerek var?” diyen dostlarım, gelin bir senaryo kuralım:
Işıklarda bir anlık dalgınlıkla öndeki lüks bir araca çarptın.
- Trafik Sigortan: Karşıdaki aracın tamponunu, farını 2026 yıl bedellerine göre 400.000 TL öder. Oh, karşı tarafa karşı mahcup olmadım diye düşünmeyin çünkü bu kadar ödeme ile kurtulamayabilirsiniz. Artık piyasadaki araçlar ve parça fiyatları düşündüğünüzden daha pahalı. Birde aracın kaybedeceği değer kaybını düşünün. Limitiniz hepsine yetmeyebilir.
- Senin Aracın: Kaskonuz yoksa, kendi aracınızın masraflarını cebinizden ödersiniz. Üstelik karşı tarafın hasarı trafik sigortasının limitini aşarsa, o farkı da cebinizden ödemek zorunda kalırsınız. Değer kaybını trafik sigortası dışında hiçbir sigorta ödemediği için trafik sigorta limitiniz yetmezse cebinizden ödemeniz gerekir.
Hangi Durumda Hangisi Devreye Girer?
Bu konuyu birkaç örnek senaryo ile anlatalım.
Senaryo 1: Kazada siz kusurlusunuz.
- Karşı tarafın zararını → Trafik sigortanız öder.
- Kendi aracınızı → Kasko varsa öder, yoksa cebinizden ödersiniz.
Senaryo 2: Park halindeyken aracınıza çarpıldı ve kaçıldı.
- Trafik sigortası ödeme yapmaz.
- Kasko varsa → hasarınızı karşılar.
Senaryo 3: Aracınız doludan zarar gördü.
- Trafik sigortası ödeme yapmaz.
- Kasko varsa → karşılar.
Senaryo 4: Aracınız çalındı.
- Trafik sigortası ödeme yapmaz.
- Kasko varsa → rayiç bedel ödenir.
Kasko Sadece Kaza Değildir!
Trafik sigortası sadece “kaza” anında devreye girerken, kasko senin hayatını kolaylaştıran bir asistan gibidir:
- Aracın çalınırsa kasko yanındadır.
- Dolu yağar, camın kırılır; kasko halleder.
- Yolda kalırsın, çekici lazımdır; kasko gönderir.
- Aracın servisteyken “ikame araç” verir, seni yollarda yaya bırakmaz.
- Trafik sigortanın limitleri yetmez kasko tamamlar
En Çok Sorulan Soru: “Trafik Sigortası Varken Kasko Gerekli mi?”
Bunu hep şöyle anlatırım; trafik sigortası, “karşı tarafın hakkını korur.” Kasko ise “sizin emeğinizi korur.” Araç fiyatları ortada, en basit tampon hasarı bile ciddi rakamlara ulaşabiliyor.
Şu soruyu kendinize sorun, aracım perte çıksa, çalınsa ya da ağır hasar alsa bunu cebimden karşılayabilir miyim? Eğer cevap zor ise, kasko ciddi bir güvence sağlar.
Kasko Yaptırırken Nelere Dikkat Edilmeli?
Burada en sık yapılan hata en ucuz poliçeye yönelmektir.
Ama önemli olan:
- Karşıya verilen zararlar (imm) teminatı ne kadar?
- Manevi tazminat talepleri eklendi mi?
- Muafiyet var mı?
- Orijinal parça teminatı var mı?
- Orijinal cam teminatı var mı?
- Çekici hizmeti var mı?
- Mini onarım var mı?
- İkame araç süresi kaç gün?
- Anahtar kaybı dahil mi?
- Hasarsızlık indirimi korunuyor mu?
Poliçenin detaylarını bilmeden sadece fiyat odaklı ilerlemek ileride sürpriz masraflar yaşatabilir.
Trafik Sigortası Limitleri Yetmezse Ne Olur?
Bu çok önemli bir konu. Trafik sigortasının ödeme limitleri vardır. Eğer karşı tarafa verdiğiniz zarar bu limiti aşarsa, kalan kısmı siz ödersiniz.
Bu durumda devreye kasko sigortanızdaki ihtiyari mali mesuliyet (İmm) teminatı girer. Yani kasko sadece aracınızı değil, yüksek tazminat risklerine karşı da sizi koruyabilir.
Ancak kasko sigortanız yoksa ve tamamlayıcı trafik sigortası (İmm sigortası) yaptırırsanız trafik sigortası limitinin yetmediği kısımda satın aldığınız limit kadar ödeme yapar.
Hangisini Seçmeliyim?
Cevap basit: Trafik sigortasını mecburen, kaskoyu ise huzurla uyumak için yaptırmalısınız. Trafik sigortası yasal bir sorumluluk, kasko ise kendinize verdiğin bir değerdir.
Yıllardır sektörde gördüğüm en büyük pişmanlık şu:
“Keşke kasko yaptırsaydım.”
Sigorta, başa gelmeden gereksiz gibi görünür. Ama hasar anında hayat kurtarır. Eğer aracınız için doğru teminatları içeren bir poliçe yaptırmak istiyorsanız, mutlaka kapsamları detaylı analiz edin.
Unutmayın; sigorta, kaybettiklerinizi yerine koyamadığınızda değerini anladığınız bir güvencedir. Sigorta poliçesi sadece bir kâğıt parçası değil, zor anında yanında olacak bir dosttur. Aracının modeline ve bütçene en uygun teklifleri karşılaştırarak bu güven çemberini tamamlamanı öneririm.
Sizin için güncel fiyatlara bakmamı veya poliçe detayları hakkında bir analiz yapmamı ister misiniz?
Ay-Yıldız Sigorta olarak sağlık sigortaları ile ilgili özel yazılarımız mevcuttur. Bloglarımız arasında Trafik Sigorta için; “Zorunlu Trafik Sigortası Nedir ve Ne İşe Yarar?” ve Kasko Sigortası için; “Kasko Nedir, Neleri Kapsar? Kasko Sigortası Yaptırırken Nelere Dikkat Edilmelidir?” başlıklı yazımızdan daha ayrıntılı detayları öğrenebilirsiniz.
📌 Sigorta ile ilgili merak ettiğiniz tüm konular için özenle hazırladığımız blog yazılarımıza internet sayfamızdan ulaşabilirsiniz.
**Bu blog yazısı 19.02.2026 tarihinde yazılmış olup 2026 yılı içerik ve teminatlarına göre hazırlanmıştır.**
