
Zincirleme Kazada (Çoklu Kazada) Kusur Kime Verilir? Kusur Oranı Nasıl Belirlenir?
Trafikte en sık karşılaştığımız ama en kafa karıştırıcı ve kaotik kazalardan biri zincirleme kazalardır. Özellikle yoğun trafikte, ani frenlerde veya kaygan zeminde birkaç aracın birbirine arkadan çarpmasıyla oluşur. Peki böyle bir durumda kim kime ödeme yapar? Kusur nasıl belirlenir?
Gelin birlikte tüm detayları sade, anlaşılır ve mesleki tecrübeyle konuşalım
Zincirleme Kaza Nedir?
Zincirleme kaza; en az üç aracın birbirine çarpmasıyla oluşan kazalardır. Örneğin:
- araç ani fren yaptı
- araç duramadı ve 1’e çarptı
- araç da 2’ye çarptı
Ve kazalar zincir gibi birbirine bağlandı. Ama işin hukuki ve sigortacılık boyutu, göründüğü kadar basit değildir.
Zincirleme Kazada Kusur Nasıl Belirlenir?
İşin en kritik kısmı burasıdır.
Türkiye’de kusur oranları genellikle:
- Trafik Kaza Tespit Tutanağı
- Sigorta şirketlerinin eksper değerlendirmesi
- Sigorta Bilgi ve Gözetim Merkezi (SBM) sistemi
üzerinden kazanın oluş şekline göre belirlenir. Zincirleme kazalarda temel prensip şudur:
👉 Arkadan çarpan araç genellikle kusurludur. Ancak bu her zaman %100 geçerli değildir.
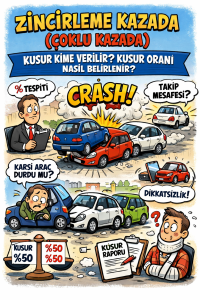
Olası Senaryolar:
1️. En arkadaki araç hızlıydı ve zinciri başlattı → %100 kusurlu olabilir.
2️. Ortadaki araç takip mesafesine uymadı → hem öndekine hem arkadakine karşı kusurlu olabilir.
3️. İlk araç aniden ve sebepsiz fren yaptıysa → kusur paylaşımı değişebilir.
Yani zincirleme kazalarda çoğu zaman kusur dağılımlı olur.
Bu Durumda Ne Yapmalısınız?
Bir profesyonel olarak, kaza anında paniği yönetmeniz için şu adımları öneririm:
- Fotoğraf Her Şeydir: Araçları yerinden oynatmadan öncelikle zincirleme kazayı gösterecek her açıdan, özellikle plakaların göründüğü ve araçların birbirine temas noktalarını içeren fotoğraflar çekin. Zincirleme kazalarda zincirin tamamını gösteren fotoğraflar çok önemlidir.
- Güvenliği Sağlayın: Fotoğrafları çektikten sonra araçları güvenli bir yere çekin. Tutanağı orada tutun. Eğer araçları hareket ettiremeyecek kadar büyük bir hasar varsa reflektör ya da duba koyarak güvenliği sağlayın.
- Tutanak Tutarken Detaycı Olun: Kazaya karışan her sürücü birbiriyle tutanak tutmalıdır. Örneğin sizin dışınızda 5 araç varsa 5’iylede ayrı ayrı tutanak tutmalısınız. Beyanınızda “A aracı bana vurdu, ben de çarpmanın etkisiyle öndekine vurdum” ibaresi ile “Ben öndekine vurdum, sonra arkadaki bana vurdu” ibaresi arasında dağlar kadar fark var. Hasarla ilgili vereceğiniz net ve detaylı bilgiler kusur oranı belirlenirken çok önemlidir.
- Sürücülerin Ruhsat ve Poliçeleri: Kazaya karışan tüm sürücülerin ruhsatlarını, ehliyetlerini ve trafik sigortalarının fotoğraflarını alın.
- Görgü Tanıkları ve Kamera: Çevredeki esnafın kamerası veya diğer sürücülerin araç kameraları, kusur dağılımında hayat kurtarır.
Küçük Bir Not: Eğer aracınızda Kasko varsa, bu süreçlerle uğraşmak yerine dosyanızı kaskodan açtırıp tamiri yaptırabilir, sigorta şirketinizin kusurlu tarafa rücu etmesini izleyebilirsiniz. Bu, baş ağrısını en aza indiren yöntemdir.
Trafik Sigortası Neyi Karşılar?
Zorunlu Trafik Sigortası (Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası):
✔ Karşı tarafın maddi zararını
✔ Karşı tarafın bedeni zararını
✔ Tedavi giderlerini
✔ Sürekli sakatlık ve vefat tazminatlarını öder.
Ama,
❌ Kendi aracınızın zararını karşılamaz (bu noktada kasko devreye girer).
Zincirleme Kazada Trafik Sigortası Nasıl İşler?
Hepimizin bildiği gibi, trafik sigortası (Zorunlu Mali Sorumluluk Sigortası), sizin kendi hasarınızı değil, karşı tarafa verdiğiniz zararı karşılar. Zincirleme kazalarda işler biraz “kim kime, neden vurdu?” sorusuna göre şekillenir.
-
Temel Kural: Kusur Kimdeyse Ödemeyi O Yapar
Zincirleme kazalarda sigorta şirketleri ve eksperler, kazanın oluş şekline göre bir kusur dağılımı yapar. Genellikle iki ana senaryo ile karşılaşırız:
- Senaryo A (Domino Etkisi): En arkadaki araç (A aracı), duran veya seyir halindeki B aracına hızla vurur ve B aracını iterek C aracına çarpmasına neden olur.
- Sonuç: Burada asıl kusurlu A aracıdır. A’nın trafik sigortası hem B’nin hem de C’nin hasarını (limitler dahilinde) karşılar. B aracı burada sadece bir “aracı” konumundadır.
- Senaryo B (Ayrı Ayrı Çarpmalar): Trafik aniden yavaşlar. B aracı önündeki C’ye duramayıp vurur. Hemen ardından arkadan gelen A aracı da B’ye vurur.
- Sonuç: Burada iki ayrı kaza varmış gibi değerlendirilir. B, C’nin hasarından; A ise B’nin hasarından sorumlu tutulur.
-
Limitler Meselesine Dikkat!
Trafik sigortasının her yıl belirlenen maddi hasar limitleri vardır. 2026 yılındayız ve limit araç başına 400.000 TL. Ama zincirleme kazalarda bedel iki katına çıkarak 800.000 TL olur.
- Eğer kaza çok şiddetliyse ve en arkadaki kusurlu aracın sigorta limiti, öndeki 3-4 aracın toplam hasarını karşılamaya yetmiyorsa; aşan kısım için araç sahibine rücu edilir veya varsa kasko ya da tamamlayıcı trafik sigortası (İMM) devreye girerek satın alınan limitler dahilinde ödeme yapar.
Ödeme Süreci Nasıl İşler?
Şimdi en çok sorulan kısma gelelim:
Kim kime ödeme yapar?
Zincirleme kazada her araç:
- Kendisinden öndeki aracın zararını karşılamakla yükümlüdür.
Örnek:
3 araçlı kazada:
- araç → 2. aracın hasarını öder
- araç → 1. aracın hasarını öder
Eğer 2. araç hem öne hem arkaya hasar aldıysa:
- Öndeki hasarı için 3. aracın sigortasına başvurur
- Arkadaki hasarı için kendi kusur durumuna göre sorumluluk doğar
Peki Araç Değer Kaybı Ne Olur?
Eğer kusursuz ya da daha az kusurluysanız:
- Karşı tarafın trafik sigortasından araç değer kaybı talep edebilirsiniz.
Zincirleme kazalarda değer kaybı hesabı da kusur oranına göre yapılır.
%50 kusurluysanız → değer kaybının %50’sini alabilirsiniz.
Önemli Detay: Poliçe Limitleri
Trafik sigortasının ödeme yapacağı tutar, her yıl belirlenen teminat limitleri ile sınırlıdır.
Eğer zincirleme kazada:
- Çok sayıda araç varsa
- Ağır bedeni zarar oluştuysa
limit aşımı olabilir. Bu durumda kalan zarar kusurlu sürücüden alınır. Bu nedenle kasko veya tamamlayıcı trafik sigortası (imm) yaptırmanızı önemle tavsiye ederiz.
Zincirleme Kazada Kasko Ne İşe Yarar?
Eğer kaskonuz varsa:
✔ Kusurlu olsanız bile kendi aracınızı yaptırabilirsiniz.
✔ Sigorta şirketiniz karşı tarafla mahsuplaşmayı kendi yürütür.
✔ Trafik sigortanızın limitinin yetmediği durumunda kasko sigortanızın karşıya verilen zararlar teminatı devreye girerek satın aldığınız bedel kadar ödeme yapar.
Bu, özellikle karmaşık zincirleme kazalarda büyük konfor sağlar.
Zincirleme kaza bir kaos gibi görünse de, fizik kuralları ve trafik yönetmeliği kimin suçlu olduğunu elbet çözer. Önemli olan tutanağı doğru tutmak ve takipte kalmak.
Bu konuyla ilgili veya poliçenizdeki limitlerle ilgili aklınıza takılan bir detay var mı? İsterseniz mevcut poliçenizdeki İMM limitinin bu gibi durumlar için yeterli olup olmadığını birlikte kontrol edebiliriz.
Ay-Yıldız Sigorta olarak trafik sigortaları ile ilgili özel yazılarımız mevcuttur. Bloglarımız arasında Trafik Sigorta için; “Zorunlu Trafik Sigortası Nedir ve Ne İşe Yarar?” Kasko Sigortası için; “Kasko Nedir, Neleri Kapsar? Kasko Sigortası Yaptırırken Nelere Dikkat Edilmelidir?” Tamamlayıcı Trafik Sigortası için; “Tamamlayıcı Trafik Sigortası İle Trafik Sigortanızı Güçlendirin! Kaza Sonrası Ekstra Güvenceyle Tanışın!” başlıklı yazılarımızdan daha ayrıntılı detayları öğrenebilirsiniz.
📌 Sigorta ile ilgili merak ettiğiniz tüm konular için özenle hazırladığımız blog yazılarımıza internet sayfamızdan ulaşabilirsiniz.
**Bu blog yazısı 02.04.2026 tarihinde yazılmış olup 2026 yılı içerik ve teminatlarına göre hazırlanmıştır.**
