
Sağlık Sigortasında Şirket Değiştirince Haklar Yanar Mı?
Sigortacılık pratiğinde “geçiş” dediğimizde kastedilen şey, bir sigortalının mevcut poliçesini başka bir sigorta şirketine ya da aynı şirketteki başka bir ürüne taşımasıdır. Kulağa basit gibi gelir. Ama uygulamada, bu süreç yanlış yönetildiğinde sigortalının yıllarca birikmiş hakları, sanki hiç olmamış gibi sıfırlanabilir.
Bu yazıyı özellikle şu anda “acaba sigorta şirketimi değişsem mi?” sorusunu soran birisi için yazıyorum. Gelin bu sorunun cevabını mesleğin içinde çeşitli mağduriyete denk gelen biri olarak size anlatalım.
Gerçek Sorun: Sessiz Hak Kaybı
En önemli bilgi, sağlık sigortasında mevcut şirket değiştirilirken tüm haklar otomatik olarak devrolmaz. Siz yeni teklif alırken sigortacıya geçmişte ya da mevcutta bir sağlık sigortanız olduğunu söylemezseniz sigortacı hiçbir şekilde bu bilgiyi hiçbir yerde göremediği için size yeni iş olarak teklif verir. Eğer sigortacınıza mevcut sigortanızdan bahsedip haklarınızı korumasını talep ederseniz ve belirli şartlar sağlanırsa ilk sigortalanma tarihi, bekleme süreleri, kazanılmış haklar ve bazı durumlarda ÖBYG statüsü yeni poliçeye aktarılır.
Sağlık sigortanızı değiştirmek istediğinizde aklınıza ilk gelen soru fiyat farkı değil mevcut haklarınızın korunması olsun. Çünkü fiyat odaklı gidip haklarını devralmadan yaptıracağınız sağlık sigortası sisteme sıfırdan başlamanıza sebep olur.
Peki ya poliçe döneminde çıkan hastalıklarınız? İşte en önemli konulardan biri de budur. Mevcut poliçenizin döneminde ortaya çıkan hastalıklarınız hemen kapsam dışı kalmaz. Bazı sigorta şirketleri limit veya ek prim ile bu hastalığı ödemeye devam edebilir. Hak devri yaptığınızda sigorta şirketleri de bu hastalıkları poliçe döneminde çıktığı için farklı değerlendirir. Yeni yaptıracağınız sağlık sigortasında ilk sigortalanma tarihiniz kaybolacağı için bu hastalıklarınız geçmişten gelen hastalık olarak değerlendirilir ve kapsam dışı kalır.
Mevcut Hakların Devri Ne Demektir?
Sigorta şirketleri arasında geçiş yapılırken, eski poliçenizde kazandığınız bazı avantajların yeni poliçede de geçerli sayılması işlemine hak devri denir.
Devredilen haklar şunlardır:
- İlk sigortalanma tarihi: Sağlık sigortasında bütün hakların değerlendirilmesinde temel taş ilk sigortalanma tarihidir. Çünkü tüm haklar ilk sigorta yaptırdığınız tarih baz alınarak verilir.
- Kesintisiz sigortalılık: Sağlık sigortalarında ilk sigortalanma tarihi, bekleme süreleri ve ömür boyu yenileme garantisi hakkının devam edebilmesi için kesintisiz olarak sigorta yaptırmak zorundasınız. Bir sigorta poliçesiyle yenisi arasında en fazla 29 gün boşluk olabilir.
- Bekleme süreleri: Sağlık sigortalarında bazı hastalıklar, yatışlı tedaviler (ameliyat, kemoterapi vb.) ve fizik tedavi gibi işlemlerde bekleme süreleri vardır. Siz bulunduğunuz sigorta şirketinde bekleme süresini tamamladıysanız ve farklı bir sigorta şirketine geçerken hak devri yapılmadıysa tekrar bekleme süresine takılırsınız.
- Geçmiş sağlık sigortası süresinin dikkate alınması: Sigortalılık süreniz çok önemlidir. 2 yıl X şirketinde 3 yıl Y şirketinde sigortanızın olması aslında sizi 5 yıllık sigortalı yapar. Ancak bazı geçişlerde bu iki şirketin geçiş bilgileri alınarak değerlendirme yapılmadığı için haklarınız da eksik devredilir.
- Mevcut hastalıkların değerlendirilmesi: Poliçe döneminde ortaya çıkan hastalıklarınız direkt olarak kapsam dışında kalmaz. Sigorta şirketi değerlendirme yaparak bu hastalıkları limit dahilinde ya da ek ücret ile karşılamaya devam edebilir. Geçiş yaptığınız sigorta şirketi poliçe döneminde çıkan hastalıklarınızı tekrar değerlendirmeye alır. Her sigorta şirketinin risk değerlendirmesi farklı olduğu için poliçe döneminde çıkan hastalığınıza limit koyabilir, ek prim alabilir ya da kapsam dışı bırakabilir. Ama siz hakları devretmeden yeni sigorta yaptırırsanız mevcut hastalıklarınızın tamamı kapsam dışı kalır.
- Ömür Boyu Yenileme Garantisi (ÖBYG) statüsünün korunması: Mevcut sigorta şirketinizden devam ederseniz zaten bir sorun yaşamazsınız. Ancak farklı bir sigorta şirketine haklarınızı devrederek geçerseniz ömür boyu yenileme garantisi hakkı verilse bile her sigorta şirketinin risk değerlendirmesi farklı olduğu için sizi yeniden değerlendireceğinden mevcut hastalarınıza limit koyabilir, ek prim alabilir ya da kapsam dışı bırakabilir. Ama siz hakları devretmeden yeni sigorta yaptırırsanız mevcut hastalıklarınızın tamamı kapsam dışı kalır ve ömür boyu yenileme garantisi hakkınızı da kaybedersiniz.
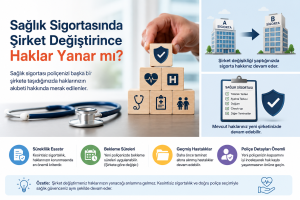
Sağlık Sigortasında Şirket Değişikliği Neden Yapılır?
Sigortalılar farklı nedenlerle şirket değişikliğine gidebilir:
- Daha Uygun Prim Arayışı
- Daha Geniş Hastane Ağı
- Daha Güçlü Teminatlar
- Hizmet Kalitesi
Hangi haklar devredilemez?
Genellikle devredilemeyen durumlar;
Poliçe özel indirimleri: Eski şirketinizin size tanımladığı kampanya, acente indirimi veya özel fiyat avantajı yeni şirkete taşınmaz.
Kapsam dışı bırakılmış hastalıkların otomatik kabulü: Eski poliçede istisna olmayan bir rahatsızlık, yeni şirkette yeniden değerlendirilebilir ve istisna uygulanabilir.
Kullanım hakkı: Her şirketin teminat limitleri, anlaşmalı kurum ağı ve kullanım koşulları farklıdır.
Doğum teminatı: Doğum teminatı her şirkette farklı koşullarda yapıldığı için bu hak devredilemez.
Sağlık Sigortası Geçişinde İzlenmesi Gereken Güvenli Yol
Adım adım geçiş rehberi
Eski poliçenizin tüm detaylarını çıkarın
- Poliçe başlangıç tarihi
- Kesintisiz sigortalılık süresi
- ÖBYG durumu
- Teminat kapsamı
- Son 3-5 yıllık hasar geçmişi
Yeni şirketten “hak devri değerlendirmesi” isteyin
Sadece fiyat teklifi almak yeterli değildir. Yazılı olarak şu soruları sorun:
- ÖBYG devri kabul ediliyor mu?
- Bekleme süreleri korunuyor mu?
- Yeni istisna uygulanacak mı?
Yeni poliçe onaylanmadan eski poliçeyi iptal etmeyin. En sık yapılan hata budur. Bir günlük boşluk bile bazı şirketlerde hak devrini zorlaştırabilir.
Teminat karşılaştırmasını detaylı yapın
Daha ucuz poliçe her zaman daha avantajlı değildir. Özellikle şu başlıklara bakın:
- Yatarak tedavi kapsamı
- Ayakta tedavi adet limiti
- Psikiyatri ve fizik tedavi kapsamı
- Anlaşmalı hastane ağı
- Yardımcı tıbbi malzeme limitleri
En Sık Yapılan Hatalar
Bu bölümde, sektörde sıklıkla karşılaştığım ve son derece önlenebilir olan hataları paylaşmak istiyorum.
🚫 Yaygın Hata 1
Yalnızca primle karar vermek: Aylık 200 TL daha ucuz bir poliçeye geçmek cazip gelir. Ancak yeni poliçede 1 yıllık bekleme süresine giriyorsanız ve bu süre zarfında bir sağlık sorunu yaşarsanız, cebinize kalan tasarruf katbekat aşılabilir.
🚫 Yaygın Hata 2
Sözlü güvenceyle yetinmek: “Merak etmeyin, haklarınız geçer” diyen bir müşteri temsilcisinin sözü, poliçe sözleşmesinde yer almıyorsa hukuki bağlayıcılığı yoktur. Her şeyi yazıya döktürün.
🚫 Yaygın Hata 3
Kronik tanıyı beyan etmemek: Bazı sigortalılar geçiş başvurusunda kronik hastalıklarını beyan etmez; bunun poliçe iptali veya teminat dışı bırakmaya yol açacağından çekinirler. Oysa beyan etmemek çok daha büyük bir risk: hasar anında sigorta şirketi tazminat ödemeyebilir ve poliçeyi vade ortasında iptal edebilir.
🚫 Yaygın Hata 4
Ağ değişikliğini göz ardı etmek: Prim ve teminat haklarını değerlendirirken, yeni şirketin anlaşmalı hastane ağını kontrol etmeyi unutmayın. Düzenli gittiğiniz hastane ya da doktor yeni ağda yer almıyorsa, teknik olarak avantajlı görünen geçiş pratikte dezavantaja dönüşebilir.
Sağlık sigortalarında şirket değişikliği artık geçmiş yıllara göre çok daha güvenli bir şekilde yapılabilmektedir. Özellikle hak devri uygulamaları sayesinde sigortalılar yıllar içerisinde kazandıkları avantajları koruyarak farklı şirketlere geçiş yapabilmektedir.
Ancak her şirketin kabul kriterleri farklı olduğundan, geçiş öncesinde profesyonel bir sigorta danışmanından destek alınması büyük önem taşır. Özellikle Ömür Boyu Yenileme Garantisi bulunan poliçelerde yapılacak yanlış bir işlem, ilerleyen yıllarda telafisi zor hak kayıplarına neden olabilir.
Bu nedenle şirket değişikliği kararı verirken yalnızca prim tutarına değil, mevcut haklarınızın korunup korunmadığına da mutlaka dikkat etmelisiniz.
Ay-Yıldız Sigorta olarak sağlık sigortaları ile ilgili özel yazılarımız mevcuttur. Bloglarımız arasında Tamamlayıcı Sağlık Sigortası için; “Tamamlayıcı Sağlık Sigortası Avantajları Ve 2025 Yılı Fiyatları” ve Özel Sağlık Sigortası için; “Özel Sağlık Sigortası: Kapsamı, Avantajları Ve Merak Edilenler” başlıklı yazılarımızdan daha ayrıntılı detayları öğrenebilirsiniz.
📌 Sigorta ile ilgili merak ettiğiniz tüm konular için özenle hazırladığımız blog yazılarımıza internet sayfamızdan ulaşabilirsiniz.
**Bu blog yazısı 09.07.2026 tarihinde yazılmış olup 2026 yılı içerik ve teminatlarına göre hazırlanmıştır.**
